


Lectura fácil
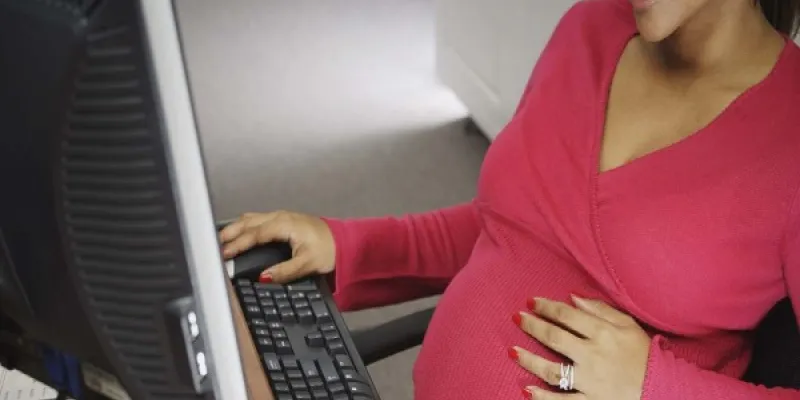
El Tribunal Supremo ha establecido que las familias pueden beneficiarse del tipo reducido del 4% en el Impuesto sobre Transmisiones Patrimoniales (ITP) al adquirir su vivienda habitual cuando la madre está embarazada de su tercer hijo en la fecha de la compra, siempre que el bebé nazca vivo después. Así lo recoge una sentencia del 24 de septiembre de 2026, que fija doctrina jurisprudencial sobre esta cuestión.
La resolución, de la que es ponente la magistrada Córdoba Castroverde, apuesta por una interpretación de la normativa que favorezca la protección de las familias y facilite el acceso a la vivienda habitual.
La protección familiar y el tercer hijo, clave para aplicar la rebaja fiscal
El tribunal fundamenta su decisión en el artículo 39 de la Constitución Española, que obliga a los poderes públicos a garantizar la protección social, económica y jurídica de la familia. También recurre al artículo 29 del Código Civil, que establece que el concebido se considera nacido para todos los efectos que le resulten favorables.
A partir de estos principios, la Sala interpreta la Ley de Protección a las Familias Numerosas atendiendo a su finalidad, en lugar de limitarse al criterio literal defendido por la Administración tributaria autonómica.
La sentencia conecta este razonamiento con la doctrina del Tribunal Constitucional recogida en su Sentencia 77/2015, que prioriza la efectividad de los beneficios fiscales destinados a facilitar la adquisición de la vivienda habitual.
Además, el Supremo recuerda que el título oficial de familia numerosa tiene carácter declarativo, no constitutivo. Es decir, acredita una condición familiar, pero no crea por sí mismo esa situación.
El caso comenzó con la compra de una vivienda por parte de un matrimonio casado en régimen de separación de bienes. Los cónyuges liquidaron inicialmente el impuesto aplicando el tipo general del 6%.
Posteriormente, la madre solicitó la devolución de los ingresos que consideraba indebidos, alegando que estaba embarazada de su tercer hijo cuando se otorgó la escritura pública de compraventa.
La Administración tributaria rechazó la petición. Sin embargo, el Tribunal Económico-Administrativo Regional y, posteriormente, el Tribunal Superior de Justicia dieron la razón a la familia y reconocieron el derecho a aplicar el tipo reducido por su tercer hijo en gestación.
La doctrina fijada por el Supremo respalda esta interpretación y establece que el nacimiento posterior del tercer hijo, siempre que nazca vivo, permite reconocer el beneficio fiscal cuando se cumplen las condiciones señaladas.
Un magistrado discrepa de la decisión
La sentencia por el ITP reducido para familias con el tercer hijo en gestación incluye un voto particular del magistrado Toledano Cantero, que mantiene una posición contraria.
A su juicio, el derecho al beneficio fiscal debe determinarse en el momento del devengo del impuesto. También sostiene que el artículo 29 del Código Civil protege los derechos del concebido, pero que esa ficción jurídica no debe extenderse para reducir las obligaciones tributarias de sus progenitores.
La discrepancia refleja el debate jurídico sobre el alcance de la protección del concebido no nacido, que en este caso sería el tercer hijo, en el ámbito tributario y sobre cómo deben interpretarse los incentivos fiscales dirigidos a las familias numerosas.
Añadir nuevo comentario