


Lectura fácil
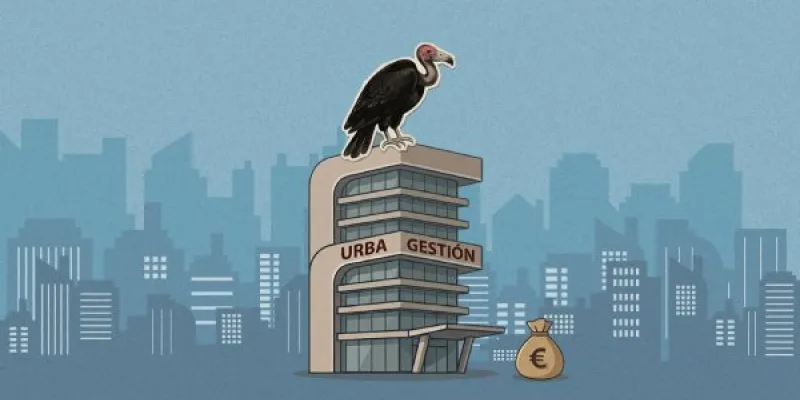
Los llamados fondos buitre han vuelto al centro del debate sobre la vivienda en España. El Gobierno ha aprobado nuevas medidas destinadas a limitar determinadas operaciones inmobiliarias de estos inversores, coincidiendo con una situación de fuerte presión sobre los precios de compra y alquiler. Sin embargo, existe una dificultad desde el principio: la expresión “fondo buitre” no corresponde a una categoría jurídica concreta, por lo que determinar qué empresas quedan realmente incluidas en las nuevas restricciones no resulta sencillo.
De dónde procede el término fondos buitre
En el lenguaje económico y político se utiliza la expresión fondos buitre para identificar a determinados inversores especializados en adquirir activos que pueden encontrarse en dificultades o cuyo precio consideran especialmente atractivo. En el mercado inmobiliario, estas operaciones pueden estar relacionadas con viviendas, edificios completos, créditos hipotecarios o carteras de activos.
El problema es que detrás de una operación inmobiliaria puede existir una estructura empresarial bastante más compleja de lo que parece. Un fondo internacional puede invertir a través de una gestora y, posteriormente, utilizar sociedades creadas específicamente para realizar las adquisiciones en España. Esto hace que seguir el recorrido del capital y determinar quién es el propietario último de determinados inmuebles pueda resultar complicado.
Por eso, las nuevas normas no se basan únicamente en identificar a una empresa por su nombre o por pertenecer a un determinado grupo de inversión. El Gobierno ha optado también por establecer criterios relacionados con la manera en que se realizan determinadas compras.
La vivienda como activo de inversión
La presencia de grandes inversores en el mercado inmobiliario español no es un fenómeno reciente. Durante los últimos años, distintas empresas y fondos han aumentado su participación en el sector, especialmente en momentos en los que existían oportunidades para comprar viviendas o carteras de activos a precios inferiores a los habituales del mercado.
La lógica de este tipo de inversión es obtener una rentabilidad posterior. Esa rentabilidad puede proceder de la venta de los inmuebles una vez que han aumentado de valor, pero también de los ingresos obtenidos mediante el alquiler.
Esta actividad se mezcla, además, con la presencia de otros grandes propietarios que no necesariamente responden al perfil que popularmente se identifica con fondos buitre. Por ese motivo, analizar el peso concreto de estos fondos en la crisis de vivienda exige distinguir entre diferentes tipos de inversores y propietarios.
Una de las principales novedades de los nuevos decretos de vivienda es la introducción de un límite para determinadas adquisiciones. Las entidades afectadas no podrán comprar viviendas por un precio inferior al 70% de su valor de mercado o de tasación en las operaciones contempladas por la norma.
La medida pretende actuar especialmente sobre las adquisiciones consideradas especulativas. El objetivo es evitar que determinadas empresas puedan hacerse con inmuebles a precios muy reducidos para posteriormente obtener una rentabilidad mediante su venta o explotación.
La restricción estará vigente hasta el 31 de diciembre de 2028 y se aplica tanto a viviendas existentes como a determinados inmuebles de nueva construcción una vez terminadas las obras y siempre que cumplan las condiciones necesarias para ser considerados habitables.
No todas las compras quedan prohibidas
El decreto contempla varias excepciones. Las entidades podrán realizar determinadas adquisiciones cuando estas tengan como finalidad aumentar el parque de vivienda social o asequible, siempre que los inmuebles se destinen a ese uso durante al menos cinco años.
También quedan fuera de la restricción algunas operaciones relacionadas con residencias para personas mayores o con necesidades sociosanitarias. La norma contempla igualmente adquisiciones destinadas a alojar a colectivos vulnerables mediante entidades del tercer sector y recursos para víctimas de violencia de género.
Además, las empresas que se incorporen al Código de Buenas Prácticas acordado con la Administración podrán mantener determinadas operaciones inmobiliarias.
Una de las dificultades que plantea la aplicación de las nuevas medidas es precisamente la identificación de las entidades que deben quedar sometidas a las restricciones.
La denominación de fondos buitre no aparece como una categoría jurídica en la normativa de vivienda. Por ello, el decreto utiliza criterios vinculados a la actividad desarrollada y a las características de las operaciones. En algunos casos se atiende a la finalidad de la entidad y al precio al que se realiza la adquisición; en otros, se hace referencia a sociedades que compran inmuebles o carteras de hipotecas impagadas por importes muy inferiores a su valor de mercado con una finalidad especulativa.
Esto explica por qué no siempre resulta sencillo establecer qué empresas están afectadas. La inversión puede organizarse mediante diferentes sociedades y estructuras corporativas, mientras que los activos pueden cambiar de propietario dentro de un mismo grupo.
Las nuevas medidas llegan en plena crisis de vivienda
Las restricciones a los fondos forman parte de un paquete mucho más amplio de medidas aprobado por el Gobierno. Entre ellas figura la recuperación de la protección frente a determinados desahucios de personas vulnerables hasta finales de 2030.
El paquete también introduce cambios en los contratos de alquiler temporal y por habitaciones, con el objetivo de evitar que estas fórmulas se utilicen para esquivar las normas aplicables al alquiler residencial. Como regla general, los contratos temporales deberán acreditar una causa real de temporalidad y su duración ordinaria no podrá superar los 12 meses.
Además, se han previsto medidas fiscales para propietarios que alquilen sus viviendas en determinadas condiciones, ayudas para inquilinos y una prórroga de dos años para algunos contratos que finalicen antes del 31 de diciembre de 2028. El Gobierno también ha planteado un programa de préstamos públicos sin intereses para facilitar la compra de la primera vivienda, con una financiación que puede alcanzar los 50.000 euros.
Una regulación cuyo efecto dependerá de su aplicación
El debate sobre los fondos buitre no se limita a decidir qué operaciones deben estar permitidas o prohibidas. Una parte fundamental de la discusión estará en comprobar cómo se aplica la nueva normativa y hasta qué punto las empresas encuentran fórmulas para adaptar sus estructuras y operaciones al nuevo marco.
El Gobierno pretende actuar sobre las compras realizadas a precios especialmente bajos y sobre determinadas operaciones que considera especulativas. Al mismo tiempo, la propia complejidad del mercado inmobiliario hace que diferenciar entre fondos de inversión, grandes propietarios, sociedades inmobiliarias y otros operadores sea una tarea relevante.
En definitiva, las nuevas reglas introducen límites concretos, pero también dejan abierto uno de los principales interrogantes del debate: cómo identificar de forma efectiva a los actores a los que se pretende controlar. La evolución de las operaciones inmobiliarias durante los próximos años permitirá comprobar hasta qué punto estas medidas modifican el comportamiento de los grandes inversores y fondos buitre y su presencia en el mercado residencial español.
Añadir nuevo comentario