


Lectura fácil
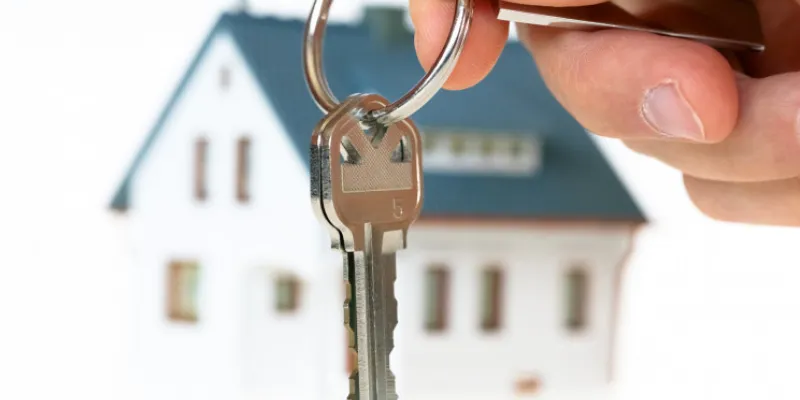
El acceso a una vivienda se ha convertido en uno de los principales desafíos para los jóvenes. Aunque comprar una casa sigue requiriendo un importante ahorro previo, los elevados precios del alquiler están dificultando aún más la posibilidad de reunir ese dinero.
El alquiler de una vivienda cuesta cientos de euros más al mes que una hipoteca
Para miles de jóvenes, el alquiler sigue siendo la única vía para acceder a una vivienda propia. La falta de ahorros suficientes, los elevados precios de compra y las dificultades para reunir el dinero de la entrada hacen que muchas personas retrasen durante años la posibilidad de convertirse en propietarias.
Sin embargo, la situación actual del mercado residencial ha generado una paradoja. Aunque comprar una casa exige un importante desembolso inicial, vivir de alquiler supone en muchos casos un gasto mensual superior al de una cuota hipotecaria.
Esta diferencia reduce considerablemente la capacidad de ahorro de quienes intentan independizarse y complica todavía más el acceso futuro a una vivienda en propiedad.
Una diferencia que pesa en el bolsillo
Los datos más recientes muestran que la cuota media de una hipoteca ronda los 825 euros mensuales, mientras que la renta media por alquiler supera los 1.200 euros. La diferencia se acerca a los 400 euros cada mes, una cantidad que puede marcar la capacidad de una persona para ahorrar o afrontar otros gastos esenciales.
A largo plazo, el impacto económico es todavía mayor. Durante los años que suele durar un préstamo hipotecario, una persona que viva de alquiler puede llegar a desembolsar más de 100.000 euros adicionales respecto a quien paga una hipoteca. Además, mientras el propietario va generando patrimonio con cada cuota abonada, el arrendatario continúa destinando una parte importante de sus ingresos a una vivienda que no será suya.
Desigualdades según el territorio
Las diferencias entre compra y arrendamiento no son iguales en toda España. En algunas comunidades autónomas la distancia entre ambas modalidades es especialmente elevada. En regiones como la Comunidad Valenciana, Canarias o Cataluña, los inquilinos afrontan costes mensuales muy superiores a los de quienes tienen una hipoteca.
En otras zonas la diferencia es menor, aunque sigue siendo significativa. En cualquier caso, el encarecimiento de la renta se ha convertido en una tendencia generalizada que afecta tanto a grandes ciudades como a áreas con menor presión demográfica.
Ante este escenario, muchas personas jóvenes dependen cada vez más del apoyo económico de sus familias. Padres y abuelos se han convertido en una pieza fundamental para quienes desean comprar una vivienda, ya sea mediante préstamos, avales o aportaciones directas para afrontar la entrada.
La consecuencia es que el acceso a la propiedad depende con frecuencia no solo del esfuerzo laboral o de los ingresos, sino también de la situación económica familiar.
Emancipación tardía y decisiones aplazadas
Muchos jóvenes retrasan decisiones importantes como independizarse, formar una pareja estable o tener hijos. La edad media de emancipación en España continúa siendo una de las más altas de Europa, reflejo de las dificultades para acceder a una vivienda asequible.
Además, el gasto destinado al alquiler limita el ahorro y reduce la capacidad para afrontar imprevistos o planificar proyectos a largo plazo. En numerosos casos, la vivienda absorbe una parte tan importante de los ingresos que obliga a renunciar a otros objetivos personales.
La situación también afecta al ámbito laboral. Muchas personas se ven obligadas a vivir lejos de los principales centros de trabajo porque la renta en las grandes ciudades resulta inasumible. Esto implica desplazamientos más largos, mayores gastos de transporte y una menor flexibilidad para aceptar oportunidades profesionales.
Añadir nuevo comentario