


Lectura fácil
El mercado residencial español acumula más de cuatro décadas de una evolución desigual entre los ingresos de las familias y el coste de la vivienda. Mientras la renta real disponible de los hogares ha aumentado de forma sostenida desde 1980, el precio de las viviendas ha avanzado a un ritmo muy superior, generando una brecha que en España es más pronunciada que en el conjunto de la Eurozona.
Los datos del Banco de España reflejan que la renta real de las familias españolas se ha multiplicado por 1,8 desde 1980, una cifra ligeramente superior al crecimiento registrado en los países del euro, donde el incremento ha sido de 1,6. Sin embargo, la diferencia aparece con claridad al observar la evolución del mercado inmobiliario: los precios reales, descontando el efecto de la inflación, se han multiplicado por 3,5 en España, frente al 1,8 registrado en la Eurozona.
Esta divergencia ayuda a explicar por qué muchas familias cuentan hoy con mayores ingresos que generaciones anteriores, pero encuentran muchas más dificultades para comprar una vivienda en propiedad.
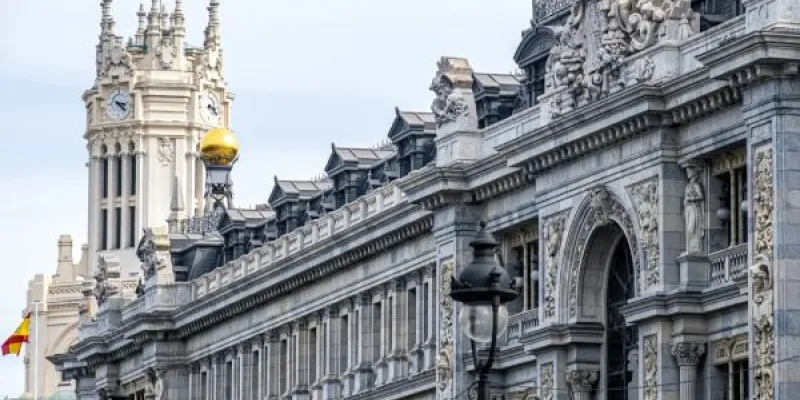
El Banco de España alerta de una brecha cada vez mayor
La subgobernadora del Banco de España, Soledad Núñez, recordó esta semana estas cifras durante su intervención en el Forbes Economic Summit, recuperando uno de los principales mensajes incluidos en el Informe Anual publicado por la institución a comienzos del verano.
Según explicó, el problema no radica en un empobrecimiento generalizado de los hogares en términos reales, sino en el fuerte encarecimiento del acceso. En otras palabras, aunque las familias disponen de más renta que hace 45 años, la cantidad de ingresos necesaria para adquirir un inmueble prácticamente se ha duplicado debido al comportamiento de los precios.
Núñez señaló además que los precios reales vuelven a registrar una aceleración comparable a la observada en 2005, una situación que atribuyó principalmente a la insuficiencia de oferta disponible para responder al crecimiento de la demanda.
Un déficit que podría superar el millón de unidades
La falta de vivienda disponible continúa siendo uno de los principales desafíos del mercado inmobiliario español. El Banco de España estima que entre 2021 y 2025 se ha acumulado un déficit de alrededor de 750.000 viviendas. Lejos de corregirse, esa cifra podría aumentar en otras 300.000 unidades entre 2026 y 2028.
De cumplirse estas previsiones, España necesitaría más de un millón de viviendas adicionales para equilibrar la oferta con la demanda existente, una magnitud que evidencia la dimensión estructural del problema.
No obstante, la evolución demográfica también tendrá un papel determinante. Las últimas proyecciones del Instituto Nacional de Estadística reducen en aproximadamente un millón el número de hogares previstos hasta 2039 respecto a estimaciones anteriores. A primera vista, este ajuste podría interpretarse como una menor necesidad de viviendas, pero diversos expertos sostienen que la realidad es más compleja.
La consultora inmobiliaria Savills considera que la revisión del INE no implica necesariamente una caída de la demanda residencial. A su juicio, la reducción del número de hogares refleja sobre todo las dificultades que encuentran muchas personas para independizarse o formar una unidad familiar propia.
El retraso en la emancipación juvenil y el incremento de hogares compartidos hacen que muchas personas permanezcan viviendo con sus padres o compartan vivienda durante más tiempo del deseado. Por ello, desde la consultora insisten en que las estadísticas recogen los hogares que realmente existen, pero no aquellos que podrían haberse formado si el acceso fuera más asequible.
Savills calcula actualmente un déficit de unas 755.000 viviendas y prevé que esa cifra supere las 850.000 a finales de 2027, una estimación ligeramente menos pesimista que la planteada por el Banco de España, aunque igualmente muy elevada.
Madrid y Barcelona concentran las mayores tensiones del alquiler
La presión sobre la oferta también se traslada con fuerza al mercado del alquiler, especialmente en las dos principales ciudades españolas. Encontrar una vivienda completa por menos de 700 euros mensuales se ha convertido en una excepción tanto en Madrid como en Barcelona.
Un informe elaborado por la Organización de Consumidores y Usuarios (OCU) concluye que la mayoría de las ofertas disponibles parten prácticamente de los 1.000 euros al mes. Para asumir ese alquiler, una persona necesitaría unos ingresos superiores a los 2.000 euros mensuales y, además, disponer de un importante colchón económico para afrontar los gastos iniciales.
Entre la fianza y otros desembolsos habituales, los futuros inquilinos pueden verse obligados a reunir hasta 4.000 euros antes incluso de acceder a una casa.
Una oferta muy limitada incluso para trabajadores con empleo estable
Para realizar su estudio, la OCU analizó el caso de una persona con contrato indefinido que busca una casa completa como residencia habitual y que dispone de ahorros para cubrir los gastos de entrada. El objetivo era medir el esfuerzo económico necesario en un perfil alejado de situaciones de vulnerabilidad.
La organización estableció dos escenarios. El primero contemplaba un alquiler de 700 euros mensuales, un nivel que permitiría cumplir la recomendación del Banco de España de no destinar más del 35% de los ingresos al pago de la vivienda. El segundo elevaba el presupuesto hasta los 1.000 euros, lo que supondría dedicar aproximadamente la mitad del salario al alquiler.
Los resultados muestran una oferta muy escasa. En Madrid únicamente se localizaron 13 casas por debajo de 700 euros mensuales, mientras que en Barcelona apenas aparecieron 9. Al ampliar el límite hasta 1.000 euros, la oferta aumentó hasta 543 en Madrid y 150 en Barcelona, aunque una parte significativa de esos inmuebles correspondía a alquileres de corta estancia y no a residencias permanentes.
El acceso a la vivienda, un reto incluso sin vulnerabilidad económica
La principal conclusión de la OCU es que las dificultades para alquilar o comprar una vivienda ya no afectan únicamente a los hogares con menores ingresos. Incluso una persona con empleo estable y un salario situado en niveles próximos o superiores a los de una parte importante de la población trabajadora debe destinar una proporción muy elevada de sus ingresos para vivir sola.
Ante este escenario, la organización reclama a las administraciones el impulso de políticas orientadas a incrementar la oferta de alquiler asequible y advierte de que la escasez de las disponibles favorece tensiones en el mercado, así como posibles abusos y un aumento de la conflictividad entre propietarios e inquilinos.
Añadir nuevo comentario