


Lectura fácil
El panorama del vehículo eléctrico sigue evolucionando rápidamente en España. Aunque el popular Plan MOVES III, que permitía solicitar subvenciones directas para la compra e infraestructura, finalizó el pasado 31 de diciembre de 2025, la transición hacia la movilidad limpia no se ha quedado sin apoyos. Durante todo este año 2026 se mantiene plenamente vigente un importante incentivo estatal que permite recuperar una parte notable de la inversión realizada a través de la declaración del Impuesto sobre la Renta de las Personas Físicas (IRPF).
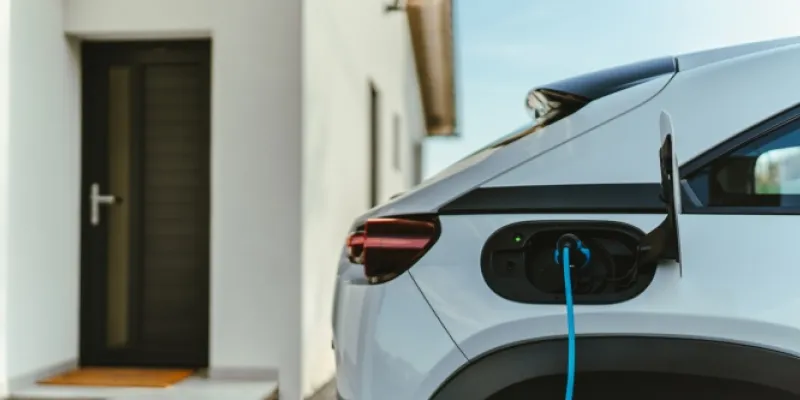
Esta medida fiscal busca incentivar a los ciudadanos que deciden dar el paso hacia la descarbonización del transporte particular. Adquirir e instalar un cargador para coche eléctrico en una vivienda particular sigue siendo una operación con un balance económico positivo si se aprovechan las deducciones normativas vigentes.
Requisitos fiscales y deducciones al instalar un cargador para coche eléctrico en el hogar
En concreto, la normativa tributaria actual permite a los contribuyentes aplicar una deducción fiscal del 15% sobre el conjunto de las cantidades abonadas para instalar un sistema de recarga de baterías en un inmueble de su propiedad. El Gobierno decidió ampliar la vigencia de este beneficio hasta el 31 de diciembre de 2026, por lo que los usuarios todavía disponen de un amplio margen temporal para encargar la obra y deducirse los gastos en el IRPF.
Sin embargo, para poder beneficiarse del descuento, es necesario cumplir con ciertas condiciones fijadas por Hacienda:
- Límite de la base: La base máxima anual sobre la que se aplica la deducción es de 4.000 euros por contribuyente.
- Ahorro máximo de 600 euros: Dado que se aplica un 15%, el ahorro fiscal directo alcanzará hasta un máximo de 600 euros.
- Conceptos deducibles: No se desgrava únicamente el propio cargador para coche eléctrico, sino también los equipos auxiliares, los cableados, los materiales, la mano de obra de la instalación y las obras de adecuación necesarias.
- Ubicación válida: La instalación puede llevarse a cabo en garajes de viviendas unifamiliares o en plazas de aparcamientos comunitarios de edificios en régimen de propiedad horizontal, siempre que el contribuyente sea propietario o copropietario del inmueble.
La deducción debe practicarse en la declaración de la Renta correspondiente al ejercicio fiscal en el que finalicen completamente los trabajos de instalación, los cuales deben estar concluidos antes de que acabe el año.
Criterios de pago indispensables y exclusión de los desembolsos en efectivo
A la hora de acometer la compra y el montaje de un cargador para coche eléctrico, la forma en que se liquida la factura resulta absolutamente determinante. La Agencia Tributaria establece como requisito obligatorio que los pagos se efectúen a través de medios bancarios rastreables, tales como tarjetas de crédito o débito, transferencias, cheques nominativos o ingresos en cuenta a favor de la empresa instaladora.
Atención con el pago en metálico: Hacienda excluye expresamente de la deducción cualquier importe satisfecho en efectivo. Para evitar perder este derecho, es vital conservar todas las facturas detalladas y los extractos bancarios que acrediten las fechas e importes transferidos.
Asimismo, la normativa exige que la instalación cuente con todas las licencias y permisos pertinentes, y que el punto de recarga esté destinado exclusivamente al uso particular. Si un cargador para coche eléctrico se afecta con posterioridad a una actividad económica o profesional —como podría ser el caso de un trabajador autónomo que lo vincule a su negocio—, se perderá automáticamente el derecho a la deducción practicada y habrá que regularizar la situación.
Diferencias entre el antiguo Plan MOVES III y el incentivo en el IRPF
Es fundamental que los usuarios no confundan las ayudas directas pasadas con los beneficios fiscales actuales. El Plan MOVES III estuvo vigente entre el 1 de enero y el 31 de diciembre de 2025, periodo durante el cual se podían tramitar subvenciones directas de capital. Aunque durante este año 2026 todavía se continúan resolviendo y justificando expedientes antiguos, ya no es posible presentar nuevas solicitudes bajo dicho marco.
Por el contrario, la deducción del IRPF al montar un cargador para coche eléctrico es un mecanismo fiscal automático que opera al hacer la declaración de impuestos. En caso de haber recibido alguna subvención pública previa que resulte compatible, la cantidad percibida debe restarse de la base del cálculo para evitar que una misma inversión se beneficie por partida doble del dinero público.
Otras convocatorias locales y el futuro impulso a las infraestructuras públicas
A la hora de valorar la viabilidad económica de este equipamiento, los usuarios deben revisar también el mapa de ayudas regionales o municipales. Diversas comunidades autónomas y ayuntamientos han puesto en marcha convocatorias complementarias. Por ejemplo, el Ayuntamiento de Madrid lanzó en 2026 una línea específica para garajes colectivos residenciales cuyo plazo concluyó el pasado mes de mayo.
En paralelo, la administración pública trabaja en reforzar la red de recarga fuera del entorno doméstico. El Ministerio para la Transición Ecológica abrió el 9 de septiembre la consulta pública de un nuevo programa dotado con 150 millones de euros para financiar la instalación de puntos de alta velocidad en las carreteras españolas.
Aunque se trata de una vía de financiación ajena al uso residencial, esta apuesta pública por la red viaria complementa la adquisición de un cargador para coche eléctrico en el hogar, garantizando a los conductores una cobertura integral tanto en sus desplazamientos diarios como en sus viajes de larga distancia.
Añadir nuevo comentario